国民年金基金 シミュレーションからわかったデメリットと魅力
国民年金基金は、サラリーマン等との年金額の差を解消するため公的な年金制度として平成3年に創設されたものです。国民年金(老齢基礎年金)とセットで、自営業者など国民年金の第1号被保険者の老後の所得保障の役割をもっています。
地域型と職能型の2種類あります。職能型国民年金基金は、25の職種について平成3年5月より順次設立されました。
職能型基金に加入できるのは、各基金ごとに定められた事業または業務に従事する国民年金の第1号被保険者の方となります。
職能型に入っていない方は、地域型となりお住まいの都道府県の国民年金基金に加入することになります。ちなみに、地域型と職能型で掛金や給付内容には差はありません。「何のために分けているのだとう」という疑問がでてしまいますが、横道にそれるのでのでその追求は横に置いて先に進みます。
国民年金基金制度の詳細な説明は公式ページをご覧下さい。
ここでは、実際の年金額を試算してそのメリット・デメリット部分をまとめてみたいと思います。
国民年金基金 試算
国民年金基金は払った額以上に年金給付として受け取る金額が大きくなる仕組みになっています。ただ、性別や年齢や組み合わせ方によってその内容は変わってきます。
そこで、45歳男性と45歳女性で国民年金基金の試算をしてみました。試算には国民年金基金サイト内にあるこのページを使用しました。
入力した共通設定条件
- 年齢:45歳(昭和43年1月1日) 男性
- 課税所得 500万円
- 1口目:終身年金A型(保証期間15年付終身年金)
- 2口目:確定年金Ⅰ型(15年保証期間付年金
補足
終身年金+確定年金(給付される年数が決まっている年金)の2本立てで試算しています。1口目が終身年金で、2口目が15年間の確定年金です。1口目の終身年金は一生涯年金が受給できます。2口目は15年間だけの受給となります。1口目にある(保証期間15年付)というのは年金受給中に死亡した際に遺族一時金が支払われるものです。保証期間がなく掛金の安いB型というのもあります。
国民年金基金の考察 45歳男性編 試算結果
まず掛金です。
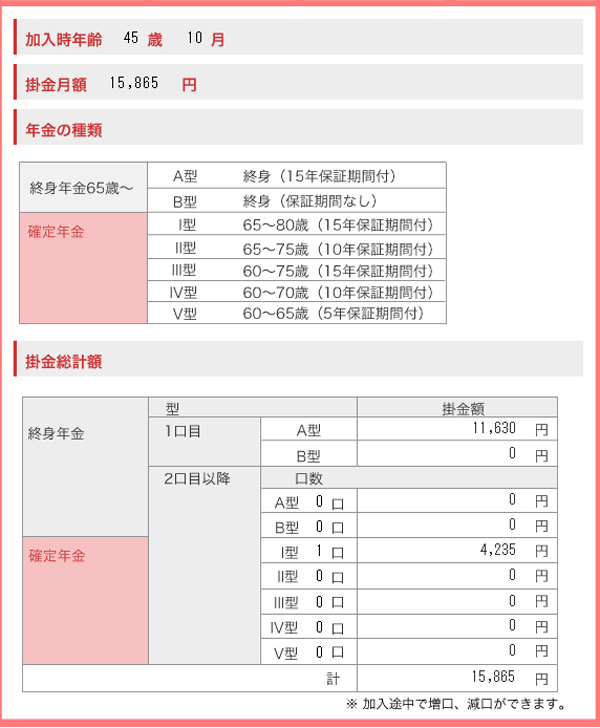
毎月15,865円の掛金となっています。
- 終身年金A型:11,630円
- 確定年金Ⅰ型:4,235円
- 合計 15,865円
この毎月の支払を60歳までの約14年1ヶ月行います。毎年所得控除で節税できる金額はこうなっています。
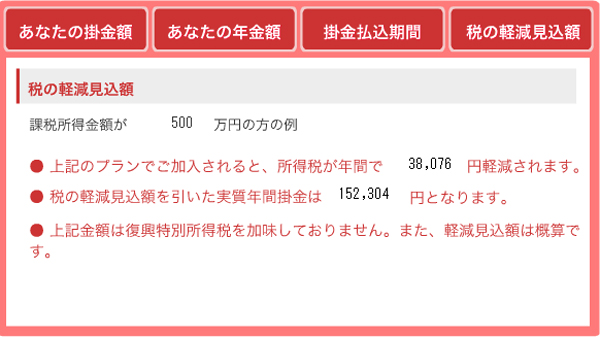
所得税率20%の場合の試算になっています。これを元に掛金支払総額も計算してみましょう。毎年全額所得控除で所得税率20%で節税していたとすると以下の計算式になります。
- 掛金総払込金額:15,865円×14年1ヶ月(169ヶ月)=2,681,185円
- 節税額:15,865円×20%×14年1ヶ月=536,237円
- 節税効果含負担額:2681185-536237=2,144,948円
合計で2,681,185円支払うのですが、全額税額控除のため536,237円の税金を減らす効果があります。これを考慮すると実際に負担している金額は、2,144,948円となります。
これに対して受け取れる年金額は以下になります。
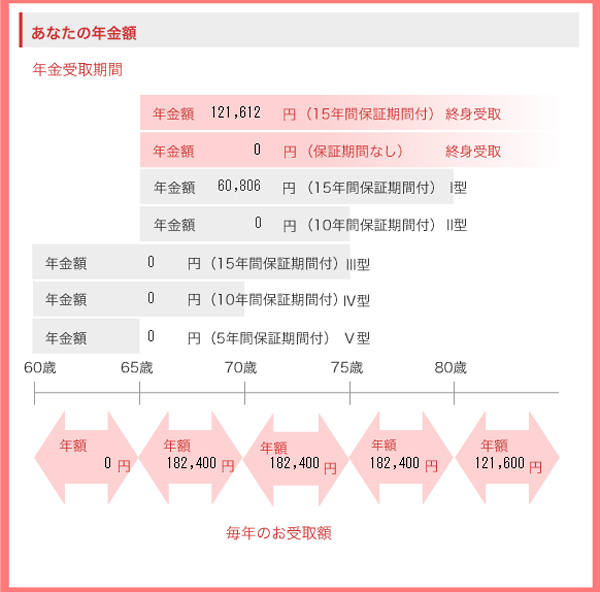
一生涯受け取れる年金額が121,612円、15年間受け取れる年金が60,806円です。具体的にはこうなります。
- 80歳までは、182,400円
- 80歳以降は、121,600円
生存年齢で年金受取総額を計算すると以下のようになります。
| 年齢 |
年金受取総額 |
|---|---|
| 80歳 | 182,400×15年=2,736,000円 |
| 85歳 | 182,400×15年+121,600×5年=3,344,000 |
| 90歳 | 182,400×15年+121,600×10年=3,952,000 |
| 95歳 | 182,400×15年+121,600×15年=4,560,000 |
万が一80歳前に無くなった場合は、遺族一時金が支給されます。
参考:遺族一時金
仮に年金支給開始直前の65歳で無くなった場合は以下のようになります。
遺族一時金 A型:237万円+ Ⅰ型:79万円=316万円
途中で死亡した場合のほうが、受取額が大きくなるのは死亡に対する弔慰金的な意味合いが含まれていると思われます。
一番不利なのは80歳?
理由はわからないのですが、この国民年金基金説明ページでは、計算途中の節税額で住民税10%が抜けています。国民年金基金は住民税に対しても節税効果があります。同サイトの別ページでは、その旨の説明もあります。
住民税も含めた合算税率30%を考慮すると節税効果は更に高くなります。
- 掛金総払込金額:15,865円×14年1ヶ月(169ヶ月)=2,681,185円
- 節税額:15,865円×30%×14年1ヶ月=804,355円
- 節税効果含負担額:2681185-804355=1,876,830円
以上の効果を考えれば、加入検討する価値は充分にあると思います。
掛金支払が苦しくなったときには減額もできますので、加入できる余裕のある方は仕組みを理解したうえで検討してみてもよいのではないかという気がします。
それと余談ですが、この試算事例で一番受取が少なくなるのは80歳で亡くなったケースです。75歳くらいで亡くなった場合の総受取額試算はこうなります。
182,400円×10年+遺族一時金(29万円+86万円)=2,974,000円
80歳まで長生きしたときの年金受取総額は、75歳死亡時のほうが2,736,000円ですので20万円くらい多くなりますね。このケースでは、80歳以降は遺族一時金はありませんのでこういう結果になります。当然のことながら、誰も死亡時期を正確に予測することは出来ませんのでこの辺の調整はききません。
数字遊びの一つとしてご記憶されておいても面白いかもしれません。
FX税金最新情報へ戻る